Rozliczenie ulgi na dzieci w 2026 roku dotyczy przede wszystkim zeznania PIT za dochody uzyskane w 2025 roku. Najważniejsze są nie tylko kwoty odliczenia, lecz także liczba miesięcy opieki, forma opodatkowania, dochody rodzica i dziecka oraz prawidłowe uzupełnienie załącznika PIT/O.
Najważniejsze zasady rozliczenia ulgi prorodzinnej
- Kwota ulgi wynosi od 1 112,04 zł rocznie na pierwsze i drugie dziecko do 2 700 zł na czwarte i każde kolejne.
- Limit dochodów rodzica dotyczy wyłącznie rodzin z jednym dzieckiem bez potwierdzonej niepełnosprawności.
- Ulga przysługuje za każdy miesiąc, w którym rodzic faktycznie wykonywał władzę rodzicielską lub sprawował opiekę.
- Do rozliczenia potrzebujesz formularza PIT-36 albo PIT-37 oraz PIT/O.
- Przy niskim podatku możliwy jest dodatkowy zwrot, ale ograniczony wysokością zapłaconych składek.
Co oznacza ulga na dzieci w 2026 roku
W 2026 roku rodzice rozliczają najczęściej PIT za 2025 rok. Zeznanie można było złożyć od 15 lutego do 30 kwietnia 2026 roku. Jeżeli termin został przeoczony, ulgę można co do zasady uwzględnić w korekcie zeznania, pod warunkiem że spełniasz wymagania ustawowe.
Ulga prorodzinna nie jest comiesięcznym świadczeniem podobnym do 800+. To odliczenie od podatku dochodowego, które zmniejsza kwotę należnego PIT. Dlatego znaczenie ma to, czy rodzic uzyskiwał dochody opodatkowane według skali podatkowej.
Osoba, która ma wyłącznie dochody z działalności opodatkowanej podatkiem liniowym, ryczałtem albo kartą podatkową, nie odliczy ulgi w takim zeznaniu. Jeśli jednak oprócz działalności uzyskuje na przykład wynagrodzenie z etatu opodatkowane według skali, może skorzystać z ulgi w odpowiednim zeznaniu.
Kto może odliczyć ulgę i na jakie dzieci
Z ulgi może skorzystać rodzic wykonujący władzę rodzicielską, opiekun prawny mieszkający z dzieckiem albo rodzina zastępcza ustanowiona na podstawie orzeczenia sądu lub umowy ze starostą. Liczy się faktyczne sprawowanie opieki, a nie samo posiadanie praw rodzicielskich.
Samo płacenie alimentów, sporadyczne kontakty czy formalne pozostawanie rodzicem nie zawsze wystarczą. W praktyce właśnie ten warunek bywa pomijany przy rozliczeniach po rozwodzie lub separacji.
Wiek i sytuacja dziecka
Odliczenie przysługuje na dziecko małoletnie, a także na pełnoletnie dziecko otrzymujące zasiłek lub dodatek pielęgnacyjny albo rentę socjalną. Można je również zastosować na uczące się dziecko do ukończenia 25. roku życia, jeśli spełnia ono ustawowe warunki dochodowe.
Przy rozliczeniu za 2025 rok dochody pełnoletniego, uczącego się dziecka nie mogły przekroczyć 22 546,92 zł. Do limitu wlicza się między innymi dochody opodatkowane według skali, dochody kapitałowe oraz określone przychody objęte ulgą dla młodych lub ulgą na powrót. Wyjątkiem jest renta rodzinna.
Przeczytaj również: Opieka na dziecko - ile dni przysługuje? 2 dni czy 60 dni zasiłku?
Kiedy obowiązuje limit dochodów rodzica
Limit dochodu rodzica dotyczy sytuacji, gdy ulgą objęte jest jedno dziecko bez potwierdzonej niepełnosprawności. Wynosi on:
| Sytuacja rodzica | Maksymalny dochód |
|---|---|
| Małżeństwo trwające cały rok | 112 000 zł łącznie dla małżonków |
| Osoba samotnie wychowująca dziecko | 112 000 zł |
| Osoba niepozostająca w małżeństwie | 56 000 zł |
Przy dwojgu lub większej liczbie dzieci limit rodzica nie obowiązuje. Nie stosuje się go także przy jednym dziecku z potwierdzoną niepełnosprawnością. Dochód do limitu oblicza się po odjęciu odpowiednich składek, a nie na podstawie samego przychodu brutto.
Ile wynosi odliczenie na jedno i większą liczbę dzieci
Wysokość ulgi zależy od kolejności dziecka w rodzinie. Kwota roczna wygląda następująco:
| Dziecko | Kwota miesięczna | Kwota za pełny rok |
|---|---|---|
| Pierwsze | 92,67 zł | 1 112,04 zł |
| Drugie | 92,67 zł | 1 112,04 zł |
| Trzecie | 166,67 zł | 2 000,04 zł |
| Czwarte i każde kolejne | 225 zł | 2 700 zł |
Rodzina z trojgiem dzieci może więc odliczyć maksymalnie 4 224,12 zł, a rodzina z czworgiem dzieci 6 924,12 zł. W przypadku każdego kolejnego dziecka pełna roczna ulga zwiększa się o 2 700 zł.
Odliczenie liczy się za miesiące, w których były spełnione warunki. Ma to znaczenie przy narodzinach dziecka, ukończeniu przez nie 18 lat, zakończeniu nauki, zawarciu małżeństwa albo umieszczeniu w placówce zapewniającej całodobowe utrzymanie.
Jak rozliczyć ulgę krok po kroku
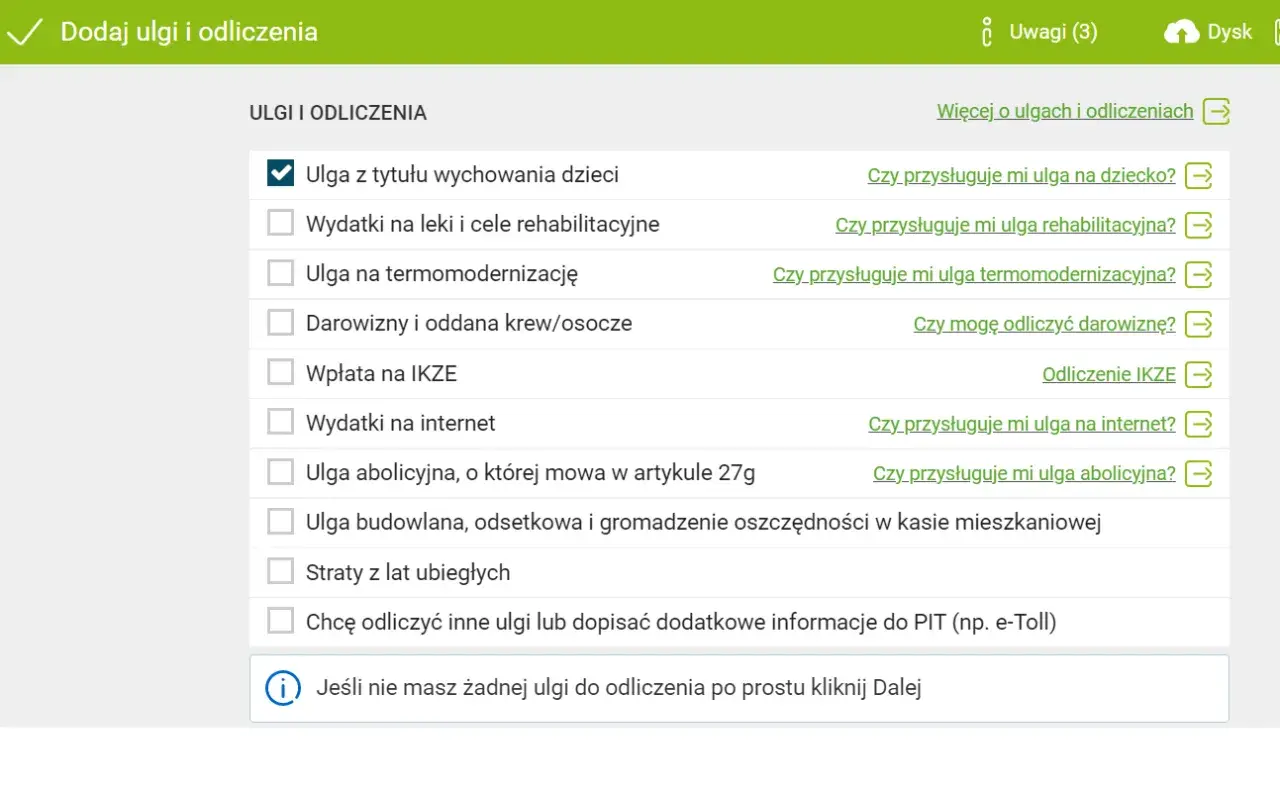
Najprościej zrobić to w usłudze Twój e-PIT, ale dane trzeba dokładnie sprawdzić. Ministerstwo Finansów wskazuje, że do rozliczenia potrzebujesz PIT-36 lub PIT-37 oraz załącznika PIT/O.
- Wybierz właściwe zeznanie podatkowe.
- Wpisz dzieci uprawnione do ulgi oraz liczbę miesięcy, za które odliczenie przysługuje.
- Podaj numer PESEL dziecka, a jeśli go nie ma, jego imię, nazwisko i datę urodzenia.
- Uzupełnij PIT/O i sprawdź, czy kwota została podzielona między rodziców prawidłowo.
- Zatwierdź zeznanie i zachowaj Urzędowe Poświadczenie Odbioru.
Aktu urodzenia nie dołącza się standardowo do zeznania. Trzeba jednak zachować dokumenty potwierdzające prawo do ulgi, ponieważ urząd skarbowy może poprosić o ich przedstawienie. Dotyczy to między innymi aktu urodzenia, zaświadczenia ze szkoły, orzeczenia sądu lub dokumentów dotyczących rodziny zastępczej.
W usłudze Twój e-PIT dane dziecka mogą być już wpisane, zwłaszcza jeśli korzystałeś z ulgi wcześniej. Nie traktowałbym tego jako gwarancji poprawności. Zmiana miejsca zamieszkania dziecka, rozwód, narodziny kolejnego dziecka albo przerwanie nauki wymagają własnej weryfikacji.
Podział ulgi między rodzicami i najczęstsze pułapki
Łączna kwota ulgi przysługuje obojgu rodzicom, ale nie można odliczyć jej podwójnie. Rodzice mogą ustalić dowolną proporcję, na przykład 70% i 30%, jeśli składają osobne zeznania.
Gdy nie ma porozumienia, a dziecko mieszka z obojgiem rodziców albo sąd ustanowił pieczę naprzemienną, ulgę dzieli się po połowie. Jeżeli dziecko ma miejsce zamieszkania tylko przy jednym rodzicu, co do zasady to ten rodzic może odliczyć całość.
Jeśli podatek jest niższy niż przysługująca ulga, można ubiegać się o dodatkowy zwrot. Nie jest on jednak automatycznie równy całej niewykorzystanej kwocie. Jego wysokość ograniczają zapłacone składki na ubezpieczenia społeczne i zdrowotne.
Najczęstsze błędy to wpisanie pełnej ulgi za cały rok mimo opieki tylko przez część miesięcy, pominięcie dochodów pełnoletniego dziecka oraz odliczenie tej samej kwoty przez oboje rodziców. Przy jednym dziecku trzeba dodatkowo sprawdzić limit dochodów, nawet jeśli podatek został rozliczony wspólnie z małżonkiem.
Co sprawdzić przed zatwierdzeniem zeznania
Przed wysłaniem PIT sprawdzam przede wszystkim trzy rzeczy: liczbę miesięcy, limit dochodów i podział między rodzicami. To właśnie te elementy najczęściej decydują, czy rozliczenie jest prawidłowe.
Jeśli dziecko uczy się i jest pełnoletnie, warto poprosić szkołę lub uczelnię o dokument potwierdzający naukę. Przy niskich dochodach rodzica trzeba natomiast sprawdzić, czy wystąpią składki pozwalające na dodatkowy zwrot niewykorzystanej części ulgi.
Ulga prorodzinna może realnie zmniejszyć koszt utrzymania dziecka, ale nie działa na zasadzie jednego stałego przelewu dla każdej rodziny. Najbezpieczniej potraktować ją jak dokładne rozliczenie miesięcy opieki i sytuacji podatkowej, a nie automatyczny dodatek do innych świadczeń.